Digitale Bonpflicht ab 2028: Das ändert sich für Händler
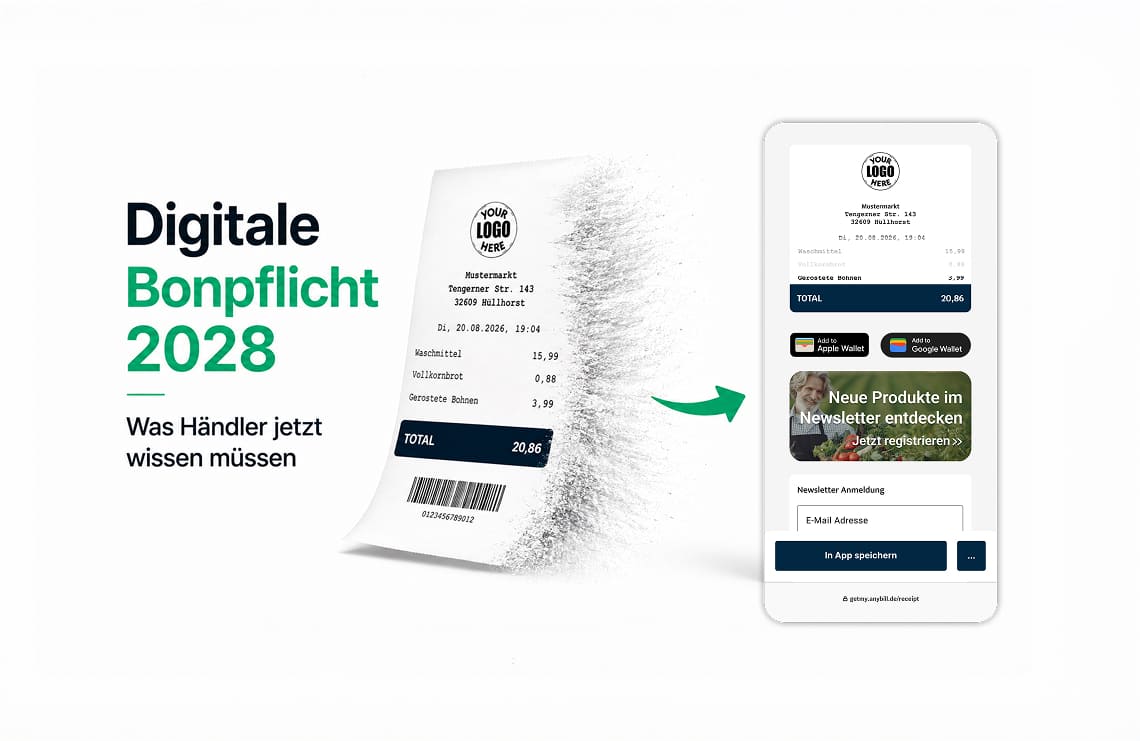
Die Bonpflicht wird nicht abgeschafft. Ab dem 1. Januar 2028 soll jeder Händler mit elektronischer Kasse seinen Kunden den Beleg digital bereitstellen, einen Papierbon gibt es dann nur noch auf ausdrücklichen Wunsch. Wer keinen Beleg bereitstellt, handelt künftig ordnungswidrig.
Am 6. November 2026 hat der Bundestag den Gesetzentwurf der Bundesregierung in erster Lesung beraten. Er trägt den Titel „Gesetz zur Fortentwicklung von Kassenaufzeichnungen und zur Bekämpfung von Steuerhinterziehung sowie zur weiteren Digitalisierung handels- und steuerrechtlicher Aufzeichnungen“, das BMF spricht kurz vom Zweiten Kassengesetz. Das Bundeskabinett hatte den Entwurf am 23. September 2026 beschlossen, Grundlage war der Referentenentwurf vom 7. August 2026. Im Koalitionsvertrag hatte es noch geheißen, die Bonpflicht werde abgeschafft, übrig geblieben ist davon die Abschaffung des Papierbons.
Geltendes Recht ist das noch nicht, denn der Entwurf wird jetzt in den Ausschüssen beraten, federführend im Finanzausschuss. Danach folgen die abschließenden Lesungen im Bundestag, und der Bundesrat muss zustimmen. Bis dahin sind Änderungen möglich. Dieser Beitrag ordnet ein, was der Regierungsentwurf vorsieht, und nennt die Fundstellen zum Nachprüfen.
Stand: 6. November 2026. Paragrafen, Bußgeldhöhen und Kostenschätzungen beziehen sich auf den Regierungsentwurf (Bundestags-Drucksache 21/8867).
Die Bonpflicht in Deutschland: was aktuell gilt
Die Bonpflicht gilt in Deutschland seit dem 1. Januar 2020. Im Gesetz heißt sie Belegausgabepflicht und steht in § 146a Abs. 2 AO. Wer aufzeichnungspflichtige Geschäftsvorfälle mit einem elektronischen Aufzeichnungssystem mit Kassenfunktion erfasst, muss dem Kunden einen Beleg ausstellen und ihn in unmittelbarem zeitlichem Zusammenhang mit dem Geschäftsvorfall zur Verfügung stellen.
Vier Punkte gehen in der Diskussion regelmäßig durcheinander:
- Die Pflicht knüpft an das Kassensystem an, nicht an die Branche. Wer mit offener Ladenkasse arbeitet, ist bislang nicht betroffen.
- Elektronisch ist schon heute erlaubt. Mit Zustimmung des Kunden darf der Beleg in elektronischer Form bereitgestellt werden. Papier ist in der Praxis der Normalfall, das Gesetz schreibt es aber nicht vor.
- Der Kunde muss den Beleg nicht mitnehmen. Eine Pflicht zur Entgegennahme gibt es nicht.
- Befreiungen sind möglich, allerdings nur im Einzelfall bei sachlicher Härte und auf Antrag beim Finanzamt nach § 148 AO.
Welche sieben Angaben ein Kassenbon enthalten muss und was die TSE damit zu tun hat, steht im Überblicksbeitrag zum Kassenbon.
Ein Verstoß gegen die Belegausgabepflicht ist nach geltendem Recht nicht bußgeldbewehrt. Nach dem Regierungsentwurf soll sich das schon mit Inkrafttreten des Gesetzes ändern und nicht erst 2028.
Was sich ab 2028 ändert
An die Stelle der papierhaften Belegausgabepflicht tritt eine elektronische Belegbereitstellungspflicht (§ 146a Abs. 2 AO-E). Wer aufzeichnungspflichtige Geschäftsvorfälle erfasst, muss dem Kunden künftig in unmittelbarem zeitlichem Zusammenhang mit dem Geschäftsvorfall einen elektronischen Beleg in einem standardisierten Datenformat bereitstellen. Laut Begründung des Entwurfs soll der digitale Beleg damit vorrangig sein und der Papierbeleg die Ausnahme bleiben.
Der Weg dorthin ist ausdrücklich technologieoffen. Genannt werden unter anderem:
- QR-Code auf dem Kundendisplay der Kasse
- Download-Link
- Near Field Communication (NFC)
- Ablage direkt in ein Kundenkonto
Welchen dieser Wege ein Händler wählt, gibt der Entwurf nicht vor. Als praktikabelste Lösung nennt die Begründung unter Verweis auf Recherchen des Statistischen Bundesamtes den QR-Code auf dem Kassenbildschirm, weil Kunden ihn scannen können, ohne eine eigene App des Geschäfts zu brauchen.
Eine Übergangsregel gibt es für Kassen mit Waagenfunktion, die unter das Mess- und Eichrecht fallen. Sie dürfen nach dem Entwurf bis Ende 2032 weiterhin Papierbelege statt elektronischer Belege ausgeben, damit für denselben Einkauf nicht zwei Belege nötig sind.
Was trotzdem bleibt
In der Berichterstattung geht einiges durcheinander. Drei Punkte lässt der Entwurf ausdrücklich unberührt:
- Papier auf Wunsch bleibt. Der Anspruch des Kunden auf eine papierhafte Quittung nach § 368 BGB besteht weiter. Der Belegdrucker verschwindet also nicht, er läuft nur seltener.
- Kunden müssen nichts annehmen. Eine Pflicht zur Entgegennahme des elektronischen Belegs entsteht nicht, genau wie bisher beim Papierbon.
- Ohne elektronische Kasse keine Belegbereitstellungspflicht. Die Pflicht trifft nur, wer Geschäftsvorfälle mit einem elektronischen Aufzeichnungssystem erfasst. Wer mit offener Ladenkasse arbeitet und auch nicht unter die neue Kassenpflicht fällt, muss nichts ändern.
Der Kassenbon bleibt damit relevant, für Garantie und Umtausch, für Buchhaltung und Steuer und als rechtlicher Nachweis. Die Frage ist nicht, ob es einen Beleg gibt, sondern wie er übergeben wird.
Neu: Bußgeld bei fehlendem Beleg
Die praktisch wichtigste Verschärfung steht selten in den Schlagzeilen: Wer keinen Beleg bereitstellt, begeht künftig eine Ordnungswidrigkeit, die mit einer Geldbuße von bis zu 5.000 Euro geahndet werden kann (§ 379 Abs. 2 Nr. 1g in Verbindung mit Abs. 4 AO-E). Nach dem Regierungsentwurf gilt das schon ab Inkrafttreten des Gesetzes für die heutige Belegausgabepflicht und ab 2028 für die digitale Bereitstellung. Bisher war ein Verstoß nicht bußgeldbewehrt. Die Begründung verweist dazu unter anderem auf eine Prüfung des Bundesrechnungshofs aus dem Jahr 2024, nach der sich die Pflicht ohne Sanktion in der Praxis kaum durchsetzen lässt.
Der Entwurf verschärft auch das Umfeld. Wer trotz Kassenpflicht kein elektronisches Aufzeichnungssystem mit zertifizierter technischer Sicherheitseinrichtung (TSE) einsetzt, riskiert ein Bußgeld von bis zu 25.000 Euro. Das gewerbsmäßige Inverkehrbringen von Manipulationssoftware für Kassen wird zur Steuerstraftat mit Freiheitsstrafe bis zu fünf Jahren oder Geldstrafe, schon ihr Einsatz kann mit bis zu drei Jahren bestraft werden (§ 374a AO-E). Außerdem müssen Betriebe dem Finanzamt ab 2028 auch den Wechsel ihrer TSE innerhalb eines Monats melden. Kassen-Nachschauen soll künftig zudem das Finanzamt durchführen dürfen, in dessen Bezirk ein Betrieb tätig ist, etwa auf Märkten oder Messen.
Für Händler heißt das: Die digitale Belegbereitstellung ist ab 2028 keine Empfehlung, sondern eine sanktionierte Pflicht.
Die Kassenpflicht ab 100.000 Euro Umsatz
Parallel führt der Entwurf eine Kassenpflicht ein (§ 146b AO-E). Betriebe mit einem Gesamtumsatz von mehr als 100.000 Euro im Kalenderjahr sollen ein elektronisches Aufzeichnungssystem einsetzen, die offene Ladenkasse ist für sie dann nicht mehr zulässig. Das gilt für gewerbliche sowie land- und forstwirtschaftliche Betriebe und für Freiberufler. Nach Angaben des BMF sind in Deutschland noch etwa 115.000 offene Ladenkassen im Einsatz.
Das System muss den Anforderungen des § 146a Abs. 1 AO entsprechen. Es muss also durch eine zertifizierte TSE geschützt sein und Grundaufzeichnungen nach der digitalen Schnittstelle der Finanzverwaltung für Kassensysteme (DSFinV-K) erzeugen. Welches System das ist, gibt der Entwurf nicht vor, möglich sind zum Beispiel eine Registrierkasse, ein komplexes Kassensystem oder eine Cloud-Kasse.
Ausnahme bei wenig Bargeld. Von der Kassenpflicht ausgenommen sind Steuerpflichtige, deren Umsatz mit Bargeld unter 12.000 Euro im Kalenderjahr liegt. Für die Einordnung kommt es damit auf zwei Größen an: auf den Gesamtumsatz für die 100.000-Euro-Grenze und auf den Barumsatz für die Ausnahme. Ein Betrieb, der mehr als 100.000 Euro umsetzt, aber weniger als 12.000 Euro im Jahr bar einnimmt, fällt demnach nicht unter die Kassenpflicht.
Weitere Ausnahmen soll das BMF per Rechtsverordnung mit Zustimmung des Bundesrates regeln. Als Beispiele nennt das Ministerium Vertrauenskassen auf Selbsternte-Feldern, die Direktvermarktung landwirtschaftlicher Betriebe sowie Wochen- und Jahrmärkte. Daneben kann das Finanzamt im Einzelfall befreien, etwa wenn die Umsatzgrenze nur durch ein einmaliges Ereignis wie den Verkauf eines Betriebsgrundstücks überschritten wird (§ 146b Abs. 4 AO-E in Verbindung mit § 148 AO).
Zum Starttermin: Die Kassenpflicht soll ab dem 1. Januar 2028 gelten. Wer die Umsatzgrenze bereits 2026 überschritten hat, muss ab diesem Tag eine elektronische Kasse einsetzen. Wird die Grenze erstmals 2027 oder später überschritten, greift die Pflicht nach dem Regierungsentwurf ab dem 1. Juli des Folgejahres. Sie endet erst, wenn die Voraussetzungen zwei Kalenderjahre in Folge nicht mehr erfüllt sind.
Fünf Jahre nach Inkrafttreten sollen Kassenpflicht, Ausnahmen und digitale Belegbereitstellung evaluiert werden. Dabei soll auch geprüft werden, ob eine generelle Kassenpflicht eingeführt wird.
Zur Kostenfrage
Die Kritik am Entwurf richtet sich vor allem gegen die Kosten. HDE-Hauptgeschäftsführer Stefan Genth nannte den Kabinettsbeschluss eine große Enttäuschung, weil der Papierbon lediglich durch einen verpflichtenden digitalen Beleg ersetzt werde. Vielen Betrieben drohten erhebliche Investitionen. Der Zentralverband des Deutschen Handwerks sieht das Koalitionsversprechen gebrochen, hält den Start zum 1. Januar 2028 für überstürzt und den im Entwurf ausgewiesenen Aufwand für nicht realistisch. Als ausreichend betrachtet er eine Belegausgabe auf Verlangen. Der Digitalverband Bitkom fordert einheitliche technische Vorgaben, damit die Systeme nahtlos zusammenarbeiten.
Die Bundesregierung rechnet mit einer Entlastung. Laut Regierungsentwurf sinkt der jährliche Erfüllungsaufwand der Wirtschaft um rund 106 Millionen Euro. Diese Entlastung entsteht vor allem durch die Umstellung vom Papierbon auf digitale Belege. Für Papier setzt der Entwurf bisher 65,65 Euro pro Kasse und Jahr an, bei rund 2,2 Millionen Registrierkassen.
Dem steht ein einmaliger Aufwand von rund 98,7 Millionen Euro gegenüber. Den größten Teil machen mit rund 64 Millionen Euro neue Kassen für Betriebe aus, die bislang mit offener Ladenkasse arbeiten. Für die Anpassung an die digitale Belegbereitstellung setzt der Entwurf rund 750 Kassensysteme mit Programmierkosten von rund 18.700 Euro je System an, zusammen rund 14 Millionen Euro. Diese Kosten fallen laut Begründung in erster Instanz bei den Kassenherstellern an, bei Cloudkassen kann die Umstellung zentral beim Dienstleister erfolgen. Die übrigen rund 21 Millionen Euro entfallen auf digitale Wegstreckenzähler für Mietwagen und Sammelfahrdienste.
Häufige Fragen zur Bonpflicht
Wann wird die Bonpflicht abgeschafft?
Gar nicht. Nach dem Gesetzentwurf der Bundesregierung, den der Bundestag am 6. November 2026 in erster Lesung beraten hat, entfällt zum 1. Januar 2028 nur die Pflicht, den Beleg auf Papier auszugeben. Die Pflicht, überhaupt einen Beleg bereitzustellen, bleibt bestehen und wird digital erfüllt.
Ab wann gilt die Bonpflicht in Deutschland?
Seit dem 1. Januar 2020. Sie heißt im Gesetz Belegausgabepflicht und steht in § 146a Abs. 2 AO. Ab 2028 soll daraus die elektronische Belegbereitstellungspflicht werden.
Ist ein Kassenbon notwendig?
Für den Händler ja, für den Kunden nein. Der Händler muss den Beleg bereitstellen, der Kunde muss ihn nicht mitnehmen. Auf Wunsch bleibt der Anspruch auf eine Quittung in Papierform nach § 368 BGB bestehen.
Ab wann gilt die Kassenpflicht?
Nach dem Regierungsentwurf ab dem 1. Januar 2028 für alle, die die Umsatzgrenze bereits 2026 überschritten haben. Wer sie erst 2027 oder später überschreitet, muss ab dem 1. Juli des Folgejahres eine elektronische Kasse einsetzen.
Wer ist von der Kassenpflicht ausgenommen?
Betriebe mit höchstens 100.000 Euro Gesamtumsatz fallen ohnehin nicht darunter. Darüber hinaus nimmt der Regierungsentwurf alle Steuerpflichtigen mit Barumsätzen unter 12.000 Euro im Jahr aus. Weitere Ausnahmen, etwa für Vertrauenskassen oder die landwirtschaftliche Direktvermarktung, soll eine Rechtsverordnung regeln.
Gibt es eine Bonpflicht für Bäcker?
Ja, wenn eine elektronische Kasse im Einsatz ist, denn die Pflicht knüpft nicht an die Branche an, sondern an das Kassensystem. Befreiungen sind heute nur im Einzelfall bei sachlicher Härte über § 148 AO möglich und müssen beim Finanzamt beantragt werden. Ab 2028 kommt die Kassenpflicht hinzu. Eine Bäckerei mit mehr als 100.000 Euro Jahresumsatz braucht dann eine elektronische Kasse, es sei denn, sie nimmt weniger als 12.000 Euro im Jahr bar ein oder fällt unter eine Ausnahme der geplanten Rechtsverordnung.
Was Händler jetzt tun sollten
- Prüfen, ob das vorhandene Kassensystem digitale Belege bereitstellen kann und über welchen Weg.
- Klären, wer die Bereitstellung übernimmt: das Kassensystem selbst oder ein spezialisierter Anbieter. Spezialisierte Dienste bringen in der Regel mehr mit als die reine Pflichterfüllung, etwa Kundenkonten, Umtausch ohne Papierbon oder auswertbare Kaufdaten. Wie das beim digitalen Kassenbon von anybill aussieht, zeigen wir auf einer eigenen Seite.
- Bei offener Ladenkasse die Umsätze 2026 prüfen, getrennt nach Gesamt- und Barumsatz. Wer über 100.000 Euro Gesamtumsatz liegt und mindestens 12.000 Euro bar einnimmt, wäre nach dem Entwurf ab dem 1. Januar 2028 kassenpflichtig, sofern keine Ausnahme greift.
- Nichts unter Zeitdruck neu anschaffen. Die Vorgaben zum standardisierten Datenformat und die Rechtsverordnung zu den Ausnahmen stehen noch aus, und die Umstellung ist in den meisten Fällen eine Frage der Schnittstelle, nicht der Hardware.
Zum Verfahrensstand: Das Kabinett hat den Entwurf am 23. September 2026 beschlossen, der Bundestag hat ihn am 6. November 2026 in erster Lesung beraten. Jetzt folgen die Beratungen in den Ausschüssen unter Federführung des Finanzausschusses, die zweite und dritte Lesung im Bundestag und die Zustimmung des Bundesrates. Die Rechtsverordnung zu den Ausnahmen kann nach dem Entwurf schon vor dem Start der Kassenpflicht erlassen werden.
Über anybill
anybill macht Kassenbelege digital. Über 90 Software- und MarTech-Partner im DACH-Handel nutzen dafür unsere Schnittstelle, vom SB-Warenhaus über die Drogerie bis zur Tankstelle. Je nach Händler kommt der Beleg zum Beispiel per QR-Code an der Kasse zum Kunden, ohne dass dafür eine eigene App nötig ist, oder er landet automatisch im Kundenkonto oder in der App des Händlers, wenn an der Kasse die Kundenkarte gezeigt wird. Die Anbindung läuft über das bestehende Kassensystem, in den meisten Fällen ohne neue Hardware.
Damit ist die Pflicht erfüllt. Interessanter wird es danach: Aus dem Beleg entsteht ein Kontaktpunkt nach dem Kauf. Kundenkonten, Umtausch ohne Papierbon, Anbindung an bestehende Treueprogramme und auswertbare Kaufdaten für Personalisierung und Retail Media. Wir verarbeiten heute über 100 Millionen Belegdaten pro Monat.
Sie wollen wissen, was die Belegbereitstellungspflicht konkret für Ihr Kassensystem bedeutet? Sprechen Sie mit Ihrem Kassenanbieter oder direkt mit unserem Team. Wir schauen uns Ihre Systemlandschaft an und sagen Ihnen, was zu tun ist und was nicht.
Austausch vereinbaren
Weitere Blogbeiträge