Bewirtungsbeleg ausfüllen: neue Regeln seit 2025
Das Bundesfinanzministerium hat die Nachweisregeln für Bewirtungskosten neu gefasst. Das Schreiben vom 19. November 2025 (IV C 6 - S 2145/00026/005/033) ersetzt das bisherige vom 30. Juni 2021. Wer den Bewirtungsbeleg nach einer älteren Anleitung ausfüllt, riskiert, dass das Finanzamt den Abzug vollständig streicht.
Anlass der Überarbeitung ist die verpflichtende E-Rechnung im inländischen B2B-Geschäft seit dem 1. Januar 2025. Das Ministerium musste klären, wie sich eine elektronische Rechnung zu einem Kassenbeleg im Restaurant verhält. Für Bewirtungen bis zum 31. Dezember 2024 gilt weiterhin die alte Fassung.
Dieser Beitrag fasst zusammen, was auf den Eigenbeleg gehört, was auf der Rechnung des Restaurants stehen muss und an welchen zwei Punkten der Betriebsausgabenabzug in der Praxis scheitert.
Was auf den Eigenbeleg gehört
Der Bewirtungsbeleg im engeren Sinn ist ein formloses Eigendokument. Nach § 4 Abs. 5 Satz 1 Nr. 2 EStG braucht es darauf vier Angaben:
- Ort der Bewirtung
- Tag der Bewirtung
- Teilnehmer, einschließlich der eigenen Person
- Anlass der Bewirtung
- Höhe der Aufwendungen
Zwei Punkte werden regelmäßig übersehen. Der Eigenbeleg muss zeitnah entstehen, nicht Wochen später bei der Reisekostenabrechnung (BFH vom 25. März 1988, III R 96/85). Und er ist zu unterschreiben (BFH vom 15. Januar 1998, IV R 81/96).
Beim Anlass reicht eine Gattungsbezeichnung nicht. Angaben wie „Geschäftsessen“ oder „Arbeitsessen“ erfüllen die Anforderung nicht, weil daraus kein konkreter betrieblicher Zusammenhang hervorgeht. Gefragt ist, worum es inhaltlich ging.
Findet die Bewirtung in einer Gaststätte statt, genügen auf dem Eigenbeleg Angaben zu Anlass und Teilnehmern. Die Rechnung des Betriebs muss dann beiliegen.
Was auf der Rechnung des Restaurants stehen muss
Hier trennt das BMF nach der Höhe des Rechnungsbetrags. Bis 250 Euro handelt es sich um eine Kleinbetragsrechnung nach § 33 UStDV, für die weniger Angaben verlangt werden.
Auf jeder Bewirtungsrechnung stehen müssen:
- Name und Anschrift des Bewirtungsbetriebs
- Ausstellungsdatum
- Leistungsbeschreibung mit Menge und Art der Speisen und Getränke
- Tag der Bewirtung
- Rechnungsbetrag
Ab 250 Euro kommen hinzu: Steuernummer oder Umsatzsteuer-Identifikationsnummer des Betriebs, eine fortlaufende Rechnungsnummer und der Name des bewirtenden Steuerpflichtigen.
Zwei Details entscheiden in der Praxis über Anerkennung oder Ablehnung. Die pauschale Angabe „Speisen und Getränke“ mit einer Gesamtsumme reicht nicht aus. Bezeichnungen wie „Menü 1“, „Tagesgericht 2“ oder verständliche Abkürzungen sind dagegen zulässig. Beim Leistungszeitpunkt genügt ein Verweis in der Form „Leistungsdatum entspricht Rechnungsdatum“, handschriftliche Ergänzungen und Datumsstempel lässt das BMF ausdrücklich nicht ausreichen.
Der Punkt, an dem die meisten Belege scheitern
Verwendet der Bewirtungsbetrieb ein elektronisches Aufzeichnungssystem mit Kassenfunktion nach § 146a Abs. 1 AO, werden ausschließlich Rechnungen anerkannt, die maschinell erstellt, elektronisch aufgezeichnet und mit einer zertifizierten technischen Sicherheitseinrichtung (TSE) abgesichert sind.
Die Konsequenz ist hart: Handschriftliche Rechnungen oder Belege, die zwar maschinell gedruckt, aber nicht TSE-abgesichert sind, führen dazu, dass die Bewirtungsaufwendungen vollständig vom Betriebsausgabenabzug ausgeschlossen werden. Nicht anteilig, sondern ganz.
Erkennbar ist ein ordnungsgemäßer Beleg an der Transaktionsnummer, der Seriennummer des Aufzeichnungssystems oder der Seriennummer des Sicherheitsmoduls. Diese Angaben dürfen auch als QR-Code dargestellt werden. Wer einen solchen Beleg erhält, darf laut BMF darauf vertrauen, dass die Rechnung ordnungsgemäß erstellt wurde. Fällt die TSE im Restaurant aus, muss das auf dem Beleg erkennbar sein, etwa durch eine fehlende Transaktionsnummer.
Welche Angaben ein Kassenbon unabhängig von der Bewirtung enthalten muss, steht im Überblicksbeitrag zum Kassenbon.
Was das BMF-Schreiben 2025 neu geregelt hat
Drei Änderungen sind für die Praxis relevant.
Kassenbeleg und E-Rechnung zusammen
Bei einem Rechnungsbetrag über 250 Euro kann der Betrieb zunächst einen Kassenbeleg ausstellen und diesen nachträglich durch eine E-Rechnung berichtigen. Das löst ein reales Problem, denn der Name des Bewirtenden steht beim Bezahlen an der Kasse oft noch nicht fest.
Die Rechnung darf digital ankommen
Zulässig ist sowohl eine E-Rechnung nach § 14 Abs. 1 UStG als auch eine sonstige Rechnung in einem anderen elektronischen Format. Eine Papierrechnung darf digitalisiert werden. Auch der Eigenbeleg kann digital erstellt oder digitalisiert werden, die Autorisierung erfolgt dann über eine elektronische Unterschrift oder Genehmigung, die im Nachhinein nicht undokumentiert änderbar sein darf.
Die Zuordnung ist der neue Knackpunkt
Eigenbeleg und Bewirtungsrechnung müssen zusammengeführt werden. Neu ist, dass ein bloßer Verweis vom Eigenbeleg auf die Rechnung oder den Kassenbeleg ausreicht und dass eine elektronische Verknüpfung zulässig ist, etwa über einen eindeutigen Index, einen Barcode oder ein Dokumentenmanagementsystem. Auch eine getrennte Ablage ist erlaubt, digitale Rechnung hier, Eigenbeleg auf Papier dort, solange die eineindeutige Zuordnung gewährleistet bleibt.
Daneben steht der Satz, auf den es ankommt: Lässt sich einer Bewirtungsrechnung kein Bewirtungsbeleg zuordnen, ist der Betriebsausgabenabzug zu versagen. Die Verantwortung dafür liegt ausdrücklich beim Steuerpflichtigen.
Abzugshöhe, Trinkgeld und Bewirtung im Ausland
Geschäftlich oder betrieblich veranlasst? Die Unterscheidung entscheidet über die Abzugshöhe. Bei geschäftlichem Anlass, also der Bewirtung von Geschäftspartnern, sind 70 Prozent der angemessenen Aufwendungen abziehbar. Die restlichen 30 Prozent mindern den Gewinn nicht. Werden ausschließlich eigene Mitarbeitende aus betrieblichem Anlass bewirtet, sind die Kosten zu 100 Prozent abziehbar.
Vorsteuer. Die in der Rechnung ausgewiesene Umsatzsteuer ist beim vorsteuerabzugsberechtigten Unternehmen in voller Höhe abziehbar, unabhängig von der 70-Prozent-Grenze bei den Betriebsausgaben.
Trinkgeld. Ist es auf der Rechnung nicht gesondert ausgewiesen, liegt die Feststellungslast beim Bewirtenden. Der Nachweis lässt sich zum Beispiel dadurch führen, dass der Empfänger das Trinkgeld auf der Rechnung quittiert.
Ausland. Grundsätzlich gelten dieselben Anforderungen. Kann glaubhaft gemacht werden, dass eine maschinell erstellte und elektronisch aufgezeichnete Rechnung nicht zu bekommen war, genügt ausnahmsweise die ausländische Rechnung. Liegt nur eine handschriftliche Rechnung vor, muss glaubhaft gemacht werden, dass im betreffenden Staat keine Pflicht zu maschinellen Belegen besteht.
Häufige Fragen zum Bewirtungsbeleg
Reicht der Kassenbon als Bewirtungsbeleg?
Nein. Der Kassenbon oder die Rechnung des Restaurants weist die Kosten nach, ersetzt aber nicht die Angaben zu Anlass und Teilnehmern. Beides zusammen ergibt den Nachweis, und beides muss einander zuordenbar sein.
Was passiert bei einer handschriftlichen Rechnung?
Nutzt der Betrieb eine elektronische Kasse, sind die Aufwendungen vollständig vom Abzug ausgeschlossen. Im Ausland gelten Ausnahmen, wenn glaubhaft gemacht wird, dass dort keine Pflicht zu maschinellen Belegen besteht.
Was gilt bis 250 Euro?
Bis 250 Euro genügt eine Kleinbetragsrechnung nach § 33 UStDV. Steuernummer, fortlaufende Rechnungsnummer und der Name des Bewirtenden sind dann nicht erforderlich. Der Beleg aus einem TSE-gesicherten Kassensystem erfüllt diese Anforderungen bereits.
Muss der Eigenbeleg unterschrieben werden?
Ja. Bei einem digitalen oder digitalisierten Eigenbeleg tritt an die Stelle der Unterschrift eine elektronische Unterschrift oder Genehmigung, die nachträglich nicht undokumentiert geändert werden kann.
Warum das ein Thema für Gastronomiebetriebe ist
Aus Sicht des Bewirtungsbetriebs sieht die Sache anders aus, wird aber selten so erzählt. Ob ein Gast seine Kosten absetzen kann, hängt an der Belegqualität des Restaurants: an der TSE, an der Leistungsbeschreibung auf dem Bon und an der Frage, ob bei Beträgen über 250 Euro eine Rechnung mit Namen nachgereicht werden kann.
Dazu kommt ein physisches Problem. Thermopapier verblasst, teils innerhalb von Monaten. Ein Beleg, der bei der Prüfung nicht mehr lesbar ist, hilft niemandem, unabhängig davon, wie sauber er ursprünglich erstellt wurde.
Für Gastronomiebetriebe ist die Belegausgabe damit weniger eine Pflichtübung als ein Service, der darüber mitentscheidet, ob Geschäftskunden wiederkommen. Wie sich die Belegpflicht insgesamt verschiebt, steht im Beitrag zur digitalen Belegbereitstellungspflicht ab 2028.
Der digitale Bewirtungsbeleg
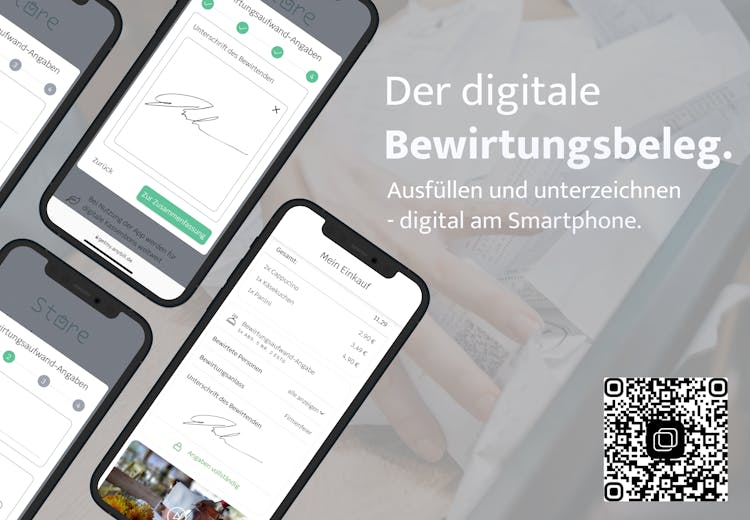
Hat ein Restaurant anybill in sein bestehendes Kassensystem eingebunden, wählt das Personal an der Kasse aus, dass ein Bewirtungsbeleg ausgegeben werden soll. Der Gast scannt den QR-Code am Kundendisplay, der Beleg öffnet sich auf dem Smartphone.
Name und Anschrift des Restaurants, Datum, Positionen und Preise sind dabei bereits hinterlegt. Manuell auszufüllen bleiben die Angaben, die ohnehin nur der Gast machen kann: Rechnungsnehmer, Gastgeber und bewirtete Personen, Anlass der Bewirtung und die Unterschrift. Der Beleg entsteht elektronisch, bleibt lesbar und lässt sich über eine eindeutige Kennung mit dem Eigenbeleg verknüpfen, wie es das BMF seit November 2025 ausdrücklich erlaubt.
Über anybill
anybill ist die Echtzeit-Dateninfrastruktur für den stationären Handel und verbindet POS, Payment und über 90 Software- und MarTech-Systeme plug and play. Über 60 Kassensysteme sind angebunden, vom SB-Warenhaus über die Drogerie bis zur Gastronomie. Der Beleg wird per QR-Code am Kundendisplay bereitgestellt, ohne dass Gäste eine eigene App installieren müssen. Die Anbindung läuft über das bestehende Kassensystem, in den meisten Fällen ohne neue Hardware.
Damit ist die Belegausgabe abgedeckt. Interessanter wird es danach: Aus dem Beleg entsteht ein Kontaktpunkt nach dem Kauf. Kundenkonten, Umtausch ohne Papierbon, Anbindung an bestehende Treueprogramme und auswertbare Kaufdaten für Personalisierung und Retail Media. Über 450 Händler arbeiten heute mit anybill, wir verarbeiten mehr als 100 Millionen Belegdaten pro Monat.
Sie wollen wissen, ob Ihr Kassensystem digitale Bewirtungsbelege ausgeben kann? Sprechen Sie mit Ihrem Kassenanbieter oder direkt mit unserem Team. Wir schauen uns Ihre Systemlandschaft an und sagen Ihnen, was zu tun ist und was nicht.
Austausch vereinbaren
Dieser Beitrag ersetzt keine steuerliche Beratung. Für die Beurteilung des Einzelfalls wenden Sie sich an Ihre Steuerberatung. Quelle: BMF, Schreiben vom 19. November 2025, IV C 6 - S 2145/00026/005/033.
Weitere Blogbeiträge